光伏行业上半年深度调整,营收利润双降云开体育,但部分绩优企业逆势增长,基本面改善,估值处于凹地。
本年上半年,光伏产业非论是全体增长情况,如故二级市集认知,均濒临着不小的压力。统计数据傲气,A股50只光伏产业身分股的臆想收入和臆想利润出现下滑,与此同期,无数公司本年以来的股价认知也不尽如东谈主张。不外,在产业全体承压的大配景下,依然有优绩生的存在,比如有的公司营收增速可不雅,盈利能力大幅改善;有的公司事迹大幅增长,成长上风透露,还有一些公司则通过跨界交融,开导了新的事迹增长弧线。这些绩优生已成为一些投资东谈主眼中的香饽饽。
50独身分股上半年营收下降5.98%
据国度能源局数据,2026年上半年国内光伏新增装机72.07GW,客岁同期是212GW,装机限制同比下降66%。国际市集在绿色低碳、经济性、电力需求等因素启动下,新增装机约莫105GW,同比增长8%。从市集结构来看,国际装机占比已从客岁同期的30%多攀升至接近60%。
就光伏行业而言,当今仍处于深度调整期,新增装机数目的下降,顺利影响企业基本面变化。据Wind数据统计,A股50家光伏产业身分股2026年上半年臆想达成营业收入4755亿元,比拟2025年上半年的5058亿元下降了5.98%。
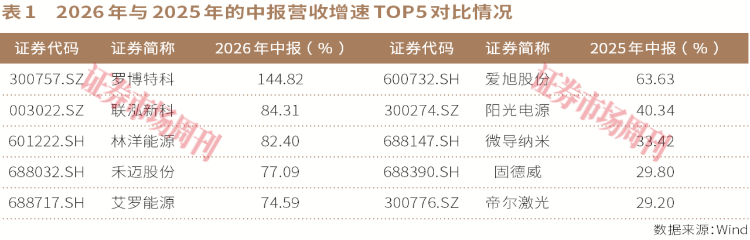
个股方面,有24家公司上半年营收达成增长,比客岁同期多出4家。其中特变电工以566亿元的总收入限制,保持行业收入冠军的宝座。在营收增速最快的前5家公司中,罗博特科(300757.SZ)增速最快,达到144.82%;增幅最低的是艾罗能源(688717.SH),增速为74.59%,比2025年同期营收增速最快的爱旭股份(600732.SH)的63.63%增速还要高。全体来看,本年上半年营收增长企业数目和主要企业的增长幅度均进步客岁同期。
从盈利角度看,2026年上半年,50家光伏产业身分股中有31家公司达成盈利,臆想达成净利润268亿元,客岁同期达成盈利企业数目为37家,臆想净利润为393亿元。本年盈利企业数目和臆想净利润金额均不足客岁同期。
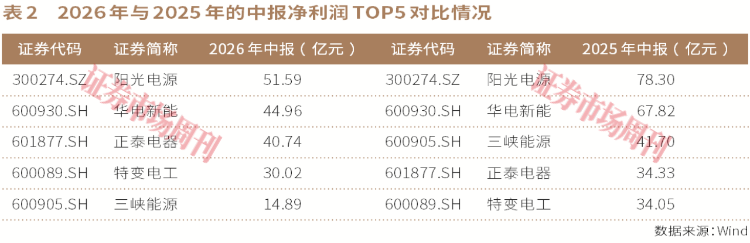
此外,本年上半年有12家公司达成事迹增长,比拟客岁同期的23家减少了11家。其中,阳光电源的盈利限制仍是邻接两年位列榜首,但本年51.59亿元的净利润比拟客岁同期的78.30亿元有昭着减少;位列后来的是华电新能,44.96亿元的净利润比拟客岁同期的67.82亿元也有昭着减少。
本年上半年国内光伏新增装机下降,背后多重因素重复:新能源电价市集化更正带来神情收益不笃定性、电网消纳能力存在贬抑,再重复客岁同期抢装形成的高基数效应。2025年1月27日,国度发展更正委、国度能源局印发文献,久了新能源上网电价市集化更正,推动新能源神情全面参与电力市集往还。自此光伏神情不再享受固定电价兜底,虽配套机制电价算作基础保险,但电力现货往还价钱水平偏低;加之部分地区消纳空间垂危,神情收益处于动态波动景色。计策落地尚处磨合阶段,各地奉行法度不一,进一步加剧投资主体不雅望心态。市集需求走弱,顺利形成光伏制造企业订单萎缩、产能欺诈率下滑。
与此同期,人人光伏组件全体产能充足,行业开阔压缩利润空间;银浆等关键辅材价钱居高不下,也负担制造端降本增效的收效。出口层面,西洋接踵出台加征关税、碳边境养息机制等设施举高贸易门槛,畴昔“国内分娩、国际外售”的模式难以接续赚取高额利润,国际业务布局与营业模式亟须转型。
在制造端成本抬升、盈利承压的双重压力下,光伏行业正处在周期深度调整与高质料发展新阶段交织的关键时间。行业底层逻辑仍是发生调动,告别畴昔限制高速彭胀、廉价内卷的阶段,转向时候迭代、精粹化成本管控,以及人人化多维度竞争博弈。围绕电价机制重构、供需形式优化、人人贸易限定变化,行业结构性更正接续鼓吹。
罗博特科2年多涨幅超7倍
第二弧线增长为主导业务
行业全体处于调整阶段,影响到关联公司在二级市集的认知。统计数据傲气,本年以来,截止10月14日收盘,光伏产业50独身分股中只须11只达成上升,其中罗博特科的区间涨幅最高,进步了110%。实践上,若进一步拉长不雅察周期,自2024岁首以来,罗博特科的股价从当初的50余元沿途上升到本年6月的700多元,尔后诚然有所回调,但2年多时刻的实践涨幅仍进步7倍。
罗博特科是光伏行业及硅光行业制造成就及系统的人人供应商,2019年1月在A股上市,本年9月庄重登陆香港联交所。公司早期主要为光伏电板片行业提供高效电板中枢装备及智能化整厂科罚决议,2025年5月告捷收购人人光电子及半导体自动化封装和测试范围来源的成就制造商ficonTEC,庄重介入光电子及半导体业务范围,成为公司第二增长弧线。其分娩的成就主要用于光子元器件的微拼装及测试,包括硅光芯片、量子器件、光模块、激光雷达、大功率激光器、光学传感器、生物传感器的封装和测试等,应用于光计较、光互连及光感知范围。
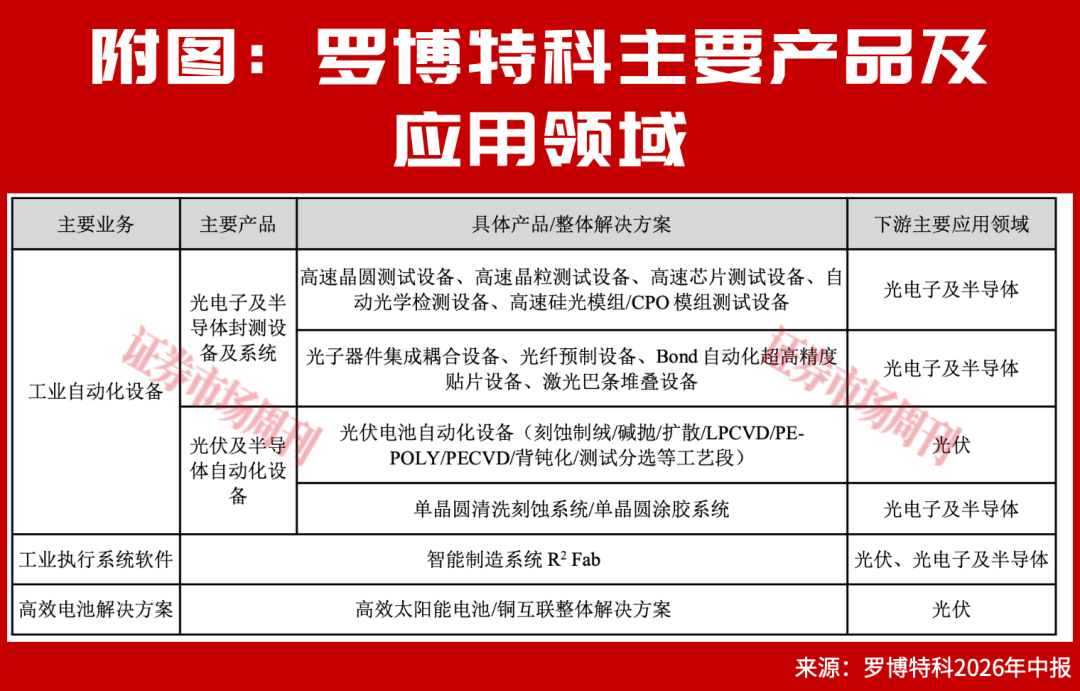
证据灼识商讨的数据,按2025年收入计,罗博特科在光伏电板自动化成就范围销售排行人人第五,市占率为2.6%;在硅光制造成就销售范围排行人人第一,市占率为20.5%。另据公司2026年中报透露,公司光伏成就及全体科罚决议业求达成营收8298.49万元,较上年同期下降53.93%;光电子及半导体业务方面,凭借ficonTEC在可插拔光模块(含NPO)、CPO、OCS全时候旅途粉饰的上风过火来源的时候上风和市时势位,光电子及半导体封测成就业求达成快速增长,上半年取得收入48822.84万元,在主营组成中占比80.24%,成为公司事迹增长的中枢驱能源。本年上半年,公司达成营业收入6.08亿元,同比增幅为144.82%,达成净利润625万元,顺利扭亏。
毛利率方面,罗博特科光电子及半导体业务板块毛利率为42.91%,较上年同期兼并财务报表口径下该业务板块的毛利率上升8.14个百分点;光伏业务板块毛利率为32.62%,较上年同期上升9.76个百分点。
关于两大主营业务将来发展联系,公司在本年8月份投资东谈主电话疏通会上默示:总体策略上,公司两伟业务板块均采用了趁势而为的策略,尊重并适合下贱市集自己的发展态势调整相应业务限制。具体而言,在光伏业务方面,受行业调整周期影响,比拟业务限制,公司更贯注项方针质料,防御对新兴市集进行业务拓展,对优质神情积极争取,因此毛利率水平得到较好的保险,将来也将连续保持这一市集策略。光电子及半导体业务则已成为公司事迹的中枢撑持和主营方针,紧要性将接续升迁。当今该板块收获于AI的启动,光互联各时候蹊径多点皆发,需求侧均保持高速增长趋势,公司也将把合手这一精粹的市集发展机遇,加强业务拓展,接续升迁产能知独揽搭客户需求,确保企业高质料发展。
事实上,连年来光电子范围企业受到市集热捧,诸多公司股价雄起,罗博特科收购正逢当时,跨范围收购完成,为公司带来的新的增长弧线,公司基本面认知积极向好。数据傲气,截止中报透露日,公司尚未阐明收入的在手订单金额约33.86亿元,主要为光电子及半导体业务订单,约为24.52亿元,创历史新高,这也为公司将来事迹接续增长提供了坚实撑持。
国元国际在其港股上市时的新股点评中默示,罗博特科的稀缺性主要来自ficonTEC在硅光、CPO及高端光电子封装自动化成就中的时候集合和国际客户资源。公司在光伏成就业务以外切入AI算力基础设施的上游装备样貌,若硅光时候浸透、光互联升级和CPO产业化接续鼓吹,关联成就需求有望形成新增成长弧线。另一方面,业务的神情制属性、光伏老本开支波动、国际子公司整合、客户考据周期和订单阐明节拍,均使收入及利润波动性较高。
多家公司基本面优秀
有望成为股海“金贝”
诚然罗博特科是光伏行业本年上半年营业总收入增速最快的公司,但从净利润增速来看,则是固德威(688390.SH)拔得头筹。
固德威主要从事太阳能、储能等新能源电力电源成就的研发、分娩和销售,领有电力电子、新能源适度、能量管制、储能变换、海量数据蚁集存储和应用等范围的关联中枢时候,主营业务居品包括光伏并网逆变器、光伏储能逆变器、储能电板和户用系统等。
从筹划情况看,固德威上半年达成营业收入62.5亿元,同比增长52.96%;达成净利润2.81亿元,同比增长1726.05%。半年报透露,本年上半年,公司逆变器销量约为54.02万台,其中并网逆变器销量约为35.85万台,占比约66.37%;储能逆变器销量约为18.17万台,占比约33.63%。另外,固德威的客户主要在境外,其居品已批量销往澳大利亚、德国、巴基斯坦、西班牙、意大利、印度、巴西、波兰、越南、荷兰、好意思国、罗马尼亚、法国、爱尔兰等人人多个国度和地区,2026年上半年,其境外逆变器销量达35.90万台,占比为66.46%。
不外,比拟基本面的精粹认知,截止10月13日,固德威的股价年内回调了14.69%。实践上,本年前5个月,固德威还曾有过一波可以的认知,区间涨幅一度进步140%,但自6月以来,公司股价下降幅度仍是进步60%。
关于固德威下半年筹划的情况,东吴证券在研报中指出,7月—8月欧洲、澳洲收假后需求已有规复,重复乌克兰等市集需求出现,预测三季度至四季度公司仍能达成出货环比升迁,英国户储/荷兰户储/工商储/配储率升迁有望带动2027年营收保持高增长。不外,东吴证券同期也下调了固德威2026年至2028年的盈利预测,其以为,诚然公司上半年岁迹相宜预期,但物料加价及汇兑影响盈利能力,预测固德威在上述年份的归母净利润别离为9亿元、12亿元和15亿元,同比增速别离为535%、40%和25%。同期,筹商欧洲、澳洲等国际户储需求渐渐规复,储能逆变器及储能电板出货有望延续增长,东吴证券保管对固德威的“买入”评级。
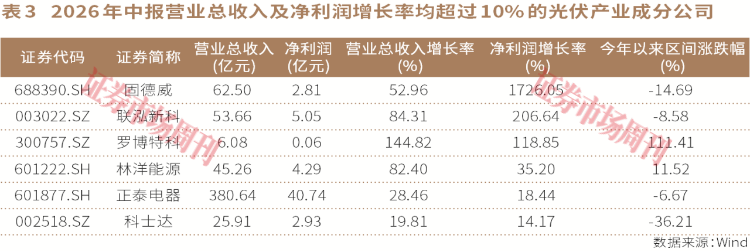
除了固德威外,在光伏产业身分股中,还有多家上半年岁迹认知优秀而股价认知一般的公司存在。比如联泓新科(003022.SZ),2026年上半年营业总收入增幅为84.31%,净利润增长率为206.64%,截止10月13日收盘,年内股价下降了8.58%;林洋能源(601222.SH)上半年营业总收入增幅达82.40%,净利润增幅也达到35.20%,股价年内小幅上升11.52%;正泰电器(601877.SH)上半年达成营业总收入380.64亿元,同比增幅为28.46%,净利润增幅为18.44%,股价年内下降6.67%。
关于刻下光伏行业的近况,国泰海通证券在10月7日发布的研报中默示:“2020年至2026年,光伏行业在经验了快速成长和扩产期后,行业正处于整合期,跟着‘反内卷’鼓吹,逾期产能淘汰,优质企业将挺过穷冬,需求侧成漫空间依然较大,板块将迎来新一轮成长。刻下基金持仓和股价均处于底部,部分样貌率先复苏,筹商到市集认知常常要先于基本面改善,刻下位置值得要点细致。”
(本文已刊发于10月17日出书的《证券市集周刊》。文中说起个股仅为例如分析云开体育,不作投资提议。)